
คลังความรู้
Everyday knowledge for you
Everyday knowledge for you
ประกันชีวิต
24/09/2026
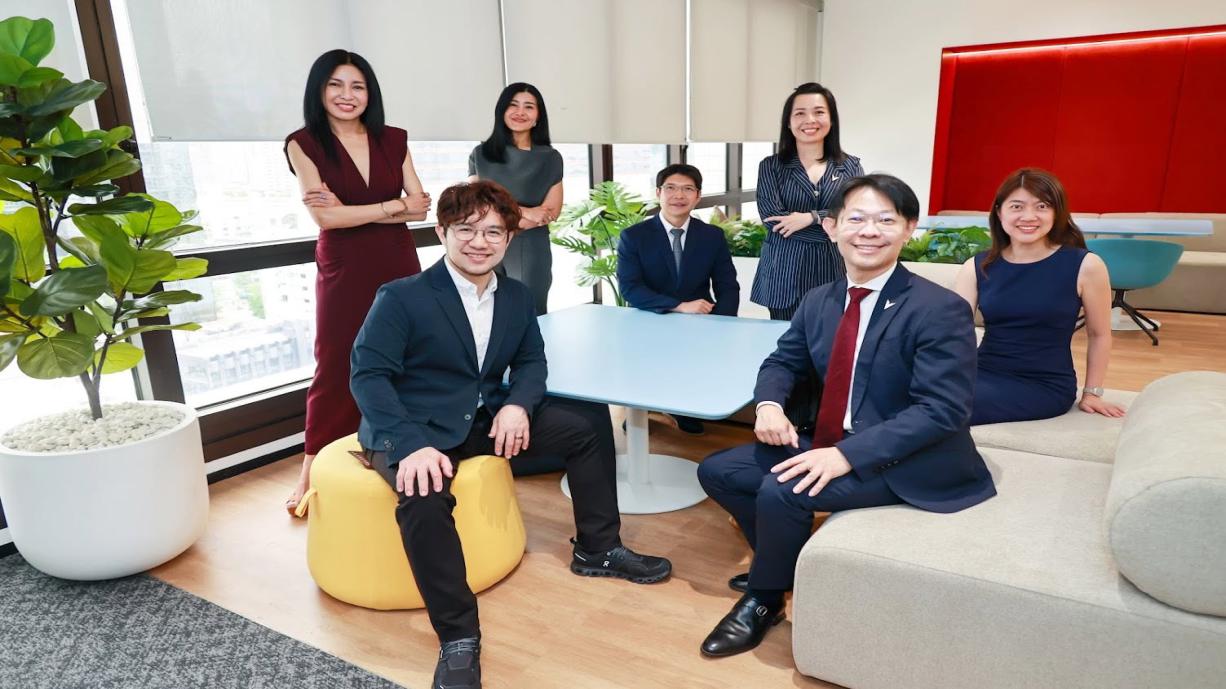
กรุงเทพฯ (23 กันยายน 2569) – เอไอเอ ประเทศไทย ร่วมกับ ศูนย์ส่งเสริมสุขภาพไวทัลไลฟ์ ศูนย์ส่งเสริมสุขภาพระดับนานาชาติในเครือโรงพยาบาลบำรุงราษฎร์ ประกาศความร่วมมือเชิงกลยุทธ์ครั้งสำคัญ (Frontier Strategic Partnership) เพื่อร่วมกันพัฒนาแนวทางการดูแลสุขภาพรูปแบบใหม่ ที่ผสานจุดแข็งของทั้งสององค์กรในการส่งมอบประสบการณ์ด้านสุขภาพที่แตกต่างและมีความหมายยิ่งขึ้นให้แก่ลูกค้าสินทรัพย์สูง (High Net Worth)ท่ามกลางความก้าวหน้าทางการแพทย์และวิทยาศาสตร์สุขภาพที่เกิดขึ้นอย่างรวดเร็ว ผู้บริโภคจำนวนมากต่างมองหาแนวทางที่จะช่วยให้ใช้ชีวิตได้อย่างเต็มศักยภาพ มีพลังในการทำสิ่งที่รัก และมีคุณภาพชีวิตที่ดีในระยะยาว อย่างไรก็ตาม ความรู้และนวัตกรรมทางการแพทย์จำนวนมากยังคงเข้าถึงได้ยาก ซับซ้อน หรือไม่ได้ถูกออกแบบให้สอดคล้องกับความต้องการของแต่ละบุคคล ด้วยเหตุนี้ เอไอเอ และ ไวทัลไลฟ์ จึงร่วมกันคัดสรรและนำองค์ความรู้ทางการแพทย์ เทคโนโลยี และบริการสุขภาพที่มีหลักฐานทางวิทยาศาสตร์รองรับ มาถ่ายทอดให้อยู่ในรูปแบบที่เข้าถึงง่าย เข้าใจได้ และเหมาะสมกับเป้าหมายการใช้ชีวิตของผู้รับบริการแต่ละคนความร่วมมือดังกล่าวมุ่งตอบโจทย์ลูกค้าสินทรัพย์สูงและกลุ่มกำลังซื้อสูง ซึ่งให้ความสำคัญกับการลงทุนกับเรื่องสุขภาพและ Longevity เพื่อคุณภาพชีวิตในระยะยาว โดยนำเสนอประสบการณ์การดูแลสุขภาพที่มีความเป็นส่วนตัว สะดวกสบาย และได้รับการออกแบบอย่างพิถีพิถัน เพื่อให้ทุกช่วงเวลาของการดูแลสุขภาพมีความหมายและตอบโจทย์เฉพาะบุคคลอย่างแท้จริงบริการที่จะเปิดให้บริการครอบคลุมตั้งแต่การประเมินสุขภาพเชิงลึก การวิเคราะห์สมดุลฮอร์โมนและภาวะโภชนาการ การประเมินปัจจัยทางพันธุกรรมที่อาจมีส่วนช่วยในการวางแผนสุขภาพ การให้คำปรึกษาเพื่อออกแบบแนวทางดูแลสุขภาพเฉพาะบุคคล ตลอดจนบริการด้านการฟื้นฟูและสุขภาพ เพื่อช่วยให้ผู้รับบริการสามารถใช้ชีวิตได้อย่างมีประสิทธิภาพ โดยลูกค้าสินทรัพย์สูงของเอไอเอ สามารถเข้าถึงบริการได้ผ่านโครงการ AIA Prestige Club* ทั้งนี้ หากจำเป็นต้องได้รับการตรวจวินิจฉัยหรือการดูแลรักษาที่มีความซับซ้อนมากขึ้น ผู้รับบริการยังสามารถเข้าถึงศักยภาพทางการแพทย์และเครือข่ายแพทย์ผู้เชี่ยวชาญของโรงพยาบาลบำรุงราษฎร์ได้อย่างไร้รอยต่อคุณเอกรัตน์ ฐิติมั่น ประธานเจ้าหน้าที่ฝ่ายธุรกิจประกันสุขภาพ (Chief Healthcare Officer) เอไอเอ ประเทศไทย กล่าวว่า “เอไอเอ มุ่งมั่นในการสนับสนุนให้ผู้คนมีสุขภาพและชีวิตที่ดีขึ้น เราเชื่อว่าผู้บริโภคในปัจจุบันไม่ได้ต้องการเพียงความคุ้มครอง แต่ต้องการพันธมิตรที่ช่วยนำทางและคัดสรรสิ่งที่ดีที่สุดเพื่อสนับสนุนให้เขาได้ใช้ชีวิตในแบบที่ต้องการ ความร่วมมือกับ ไวทัลไลฟ์ ในครั้งนี้จึงเป็นอีกก้าวสำคัญในการยกระดับประสบการณ์ด้านสุขภาพให้ตอบโจทย์ผู้บริโภคได้อย่างลึกซึ้งและเฉพาะบุคคลมากขึ้น”ผศ.นพ. พลกฤต ทีฆคีรีกุล ดำรงตำแหน่งประธานเจ้าหน้าที่บริหาร (Chief Executive Officer) ศูนย์ส่งเสริมสุขภาพไวทัลไลฟ์และเอสเพอรานซ์ และ Chief Science Officer โรงพยาบาลบำรุงราษฎร์อินเตอร์เนชั่นแนล และศูนย์ส่งเสริมสุขภาพไวทัลไลฟ์ กล่าวว่า “ความร่วมมือกับเอไอเอในครั้งนี้ เป็นการขยายขอบเขตของ Wellness จากบริการเฉพาะทาง สู่ ‘ระบบนิเวศของชีวิต’ ที่เชื่อมโยงการดูแลสุขภาพเข้ากับการคุ้มครองและการวางแผนระยะยาว สุขภาพไม่ควรเป็นเรื่องของการรักษาเมื่อเจ็บป่วย แต่ควรเป็นการดูแลเชิงรุกที่เข้าใจแต่ละบุคคล และสอดคล้องกับไลฟ์สไตล์ เมื่อผนวกเข้ากับโครงสร้างการคุ้มครองที่แข็งแรง เราเชื่อว่าจะช่วยให้ผู้คนสามารถดูแลตัวเองได้ดีขึ้นในระยะยาว และยกระดับประเทศไทยสู่การเป็นศูนย์กลาง Wellness ของโลก”เอไอเอ และ ไวทัลไลฟ์ เชื่อว่า สุขภาพที่ดีไม่ได้หมายถึงเพียงการมีอายุยืนยาว แต่คือการมีพลัง ความมั่นใจ และคุณภาพชีวิตที่ดีเพียงพอที่จะได้ใช้เวลากับคนที่รัก ทำสิ่งที่ชอบ และใช้ชีวิตในแบบที่ตนเองต้องการ ความร่วมมือครั้งนี้จึงมีเป้าหมายที่จะสร้างมาตรฐานใหม่ของการดูแลสุขภาพสำหรับลูกค้ากลุ่มกำลังซื้อสูงในประเทศไทย ผ่านการนำนวัตกรรมทางการแพทย์มาคัดสรรและส่งมอบอย่างเหมาะสม เพื่อช่วยให้ผู้คนมีสุขภาพและชีวิตที่ดีขึ้นอย่างยั่งยืนทั้งนี้ ลูกค้าในโครงการ AIA Prestige Club กว่า 1 แสนคน** จะสามารถเริ่มเข้าถึงบริการดูแลสุขภาพแบบใหม่จากความร่วมมือระหว่าง เอไอเอ และ ไวทัลไลฟ์ ได้ ตั้งแต่เดือน มกราคม 2570 เป็นต้นไป*หมายเหตุ: 1. รายละเอียดและเงื่อนไขเป็นไปตามที่เอไอเอกำหนด ขอสงวนสิทธิ์ในการเปลี่ยนแปลง ยกเลิก แก้ไข รายละเอียดหรือเงื่อนไขต่าง ๆ โดยจะแจ้งให้ทราบล่วงหน้าผ่านช่องทางการสื่อสารของบริษัท 2. สงวนสิทธิ์การให้บริการ หรือสิทธิพิเศษ เฉพาะสมาชิกโครงการเอไอเอ เพรสทีจ คลับ ที่คงสถานะสมาชิกตามเงื่อนไขโครงการ ณ วันเข้าใช้บริการเท่านั้น3. รายละเอียดและเงื่อนไขสำหรับการให้บริการต่างๆ เป็นไปตามนโยบายการให้บริการของพันธมิตรผู้ให้บริการ ซึ่งพันธมิตรผู้ให้บริการเป็นบริษัทนอกกลุ่มบริษัทเอไอเอและอยู่นอกเหนือจากการบริหารงานของเอไอเอ เอไอเอจะไม่รับผิดชอบต่อการบริการ ผลิตภัณฑ์ และข้อเสนอใดๆ ที่นำเสนอโดยพันธมิตรผู้ให้บริการ**หมายเหตุ: ณ เดือนมิถุนายน พ.ศ. 2569
อ่านรายละเอียดเพิ่มเติม
ข่าวการเงิน
21/09/2026
“เงินเท่ากัน ทำไมเรารู้สึก “รวย” ไม่เท่ากัน? อยู่ที่ไหน อายุเท่าไร และเทียบตัวเองกับใคร ล้วนเปลี่ยนความหมายของคำว่ามีพอ”ต้องมีเงินเท่าไร ถึงจะเรียกตัวเองว่า “รวย” ได้เต็มปาก?รายงานสำรวจความมั่งคั่ง Capgemini Wealth Report ประจำปี 2026 ให้คำตอบผ่านตัวเลขที่ค่อนข้างชัด หากมีพอร์ตสินทรัพย์ลงทุนตั้งแต่ 1 ล้านดอลลาร์สหรัฐ หรือประมาณ 33 ล้านบาท โดยไม่นับรวมที่อยู่อาศัย ก็ถือว่าอยู่ในกลุ่มเศรษฐีเงินล้านของโลกแล้วปัจจุบัน คนกลุ่มนี้มีอยู่ประมาณ 25.3 ล้านคน มากที่สุดเป็นประวัติการณ์ แต่เมื่อเทียบกับประชากรโลกทั้งหมด ยังคิดเป็นสัดส่วนเพียง 0.3%ในประเทศไทย ตัวเลขใกล้เคียงกันยังถูกใช้เป็นเส้นแบ่งลูกค้ากลุ่ม High Net Worth ของหลายธนาคาร โดยบริการ Private Banking ระดับเริ่มต้นมักกำหนดให้ลูกค้ามีพอร์ตลงทุนและเงินฝากรวมกันอย่างน้อยประมาณ 30 ล้านบาทตามนิยามดังกล่าว คนที่มีเงินระดับ 30-33 ล้านบาทย่อมเรียกตัวเองว่า “คนรวย” ได้แล้วแต่คำถามที่น่าสนใจกว่าคือ เหตุใดคนจำนวนหนึ่งซึ่งมีเงินถึงเกณฑ์นี้ กลับยังไม่รู้สึกว่าตัวเองรวย หรือบางรายยังรู้สึกกังวลกับอนาคตทางการเงินอยู่ตลอดเวลา คำตอบส่วนหนึ่งอาจอยู่ที่เส้นชัยของความรวย ซึ่งไม่ได้หยุดอยู่กับตัวเลขในบัญชี แต่มักขยับตามชีวิตของคนที่เรามองเห็นและเลือกนำตัวเองไปเปรียบเทียบมีเท่าไรก็ยังรู้สึกน้อยกว่าใครบางคนบทความเรื่อง “มีเงินล้าน (ดอลลาร์สหรัฐ) แล้ว ทำไมยังไม่รู้สึกรวย” เขียนโดย สิกขวัตร สื่อสัจจา เผยแพร่ผ่านเพจ KKP EDGE ขยายความว่า “ความรวย” มีทั้งด้านที่คำนวณได้และด้านที่เกิดจากความรู้สึก ด้านที่คำนวณได้อาจดูจากสินทรัพย์สุทธิ หรือ Net Worth ซึ่งนำทรัพย์สินทั้งหมดมาหักด้วยหนี้สินที่มีอยู่ แต่ตัวเลขนี้ยังไม่ได้สะท้อนครบว่า เจ้าของทรัพย์สินมีชีวิตทางการเงินที่มั่นคงเพียงใดคนสองคนอาจมีสินทรัพย์สุทธิเท่ากัน แต่มีภาระค่าใช้จ่าย สภาพคล่อง และความเสี่ยงจากแหล่งรายได้แตกต่างกันมาก คนหนึ่งอาจมีเงินพอใช้โดยไม่ต้องกังวล ขณะที่อีกคนต้องหารายได้ระดับสูงต่อเนื่องเพื่อรักษาวิถีชีวิตเดิมเอาไว้ด้านความรู้สึกยิ่งวัดได้ยากกว่า เพราะมนุษย์มักประเมินฐานะของตัวเองผ่านคนรอบข้างคนที่มีเงิน 30 ล้านบาท อาจรู้สึกว่าตัวเองมั่นคงเมื่ออยู่ในสังคมที่คนส่วนใหญ่มีเงินน้อยกว่า แต่หากอยู่ท่ามกลางกลุ่มคนที่มีบ้านหลายหลัง มีธุรกิจขนาดใหญ่ หรือมีพอร์ตหลักร้อยล้าน เงินก้อนเดิมอาจดูเล็กลงทันที ทั้งที่จำนวนเงินไม่ได้ลดลงแม้แต่บาทเดียวเมื่อรายได้ของคนรอบตัวเพิ่มขึ้น บ้านหลังใหญ่ขึ้น รถแพงขึ้น หรือมีรูปแบบการใช้ชีวิตที่หรูหรากว่า เส้นชัยในใจก็ขยับตาม จากเคยคิดว่ามี 10 ล้านบาทก็เพียงพอ กลายเป็นต้องมี 30 ล้านบาท และเมื่อไปถึง 30 ล้านบาท เป้าหมายใหม่อาจกลายเป็น 100 ล้านบาทการแข่งขันเช่นนี้แทบไม่มีจุดจบ เพราะจะมีคนที่รวยกว่าให้เปรียบเทียบอยู่เสมอแม้แต่ในกลุ่มคนรวย ก็ยังมีความเหลื่อมล้ำรายงานความมั่งคั่งสะท้อนว่า ภายในกลุ่มเศรษฐีเงินล้านเองยังมีช่องว่างด้านทรัพย์สินอยู่มาก กลุ่มผู้มีความมั่งคั่งสูงมาก หรือ Ultra High Net Worth ซึ่งถือครองสินทรัพย์ลงทุนตั้งแต่ 30 ล้านดอลลาร์สหรัฐ หรือประมาณ 1,000 ล้านบาทขึ้นไป มีจำนวนเพียง 1% ของกลุ่มเศรษฐีเงินล้านทั้งหมดพูดอีกแบบคือ แม้จะมีพอร์ต 33 ล้านบาทและอยู่ในกลุ่มคนรวย 0.3% ของโลกแล้ว ก็ยังมีคนอีกกลุ่มซึ่งถือครองสินทรัพย์มากกว่าหลายสิบเท่าความรวยจึงสามารถสร้างความรู้สึก “ยังไม่พอ” ได้ตลอดเวลา หากเจ้าของเงินใช้คนที่อยู่สูงกว่าเป็นมาตรวัดฐานะของตัวเอง โดยเฉพาะในยุคที่ชีวิตของคนร่ำรวยปรากฏอยู่บนหน้าจอทุกวัน การเปรียบเทียบไม่ได้จำกัดอยู่เฉพาะเพื่อน บ้านข้าง ๆ หรือเพื่อนร่วมงานอีกต่อไป แต่ขยายไปถึงเจ้าของธุรกิจ นักลงทุน และมหาเศรษฐีจากทั่วโลกยิ่งเห็นคนอื่นมีมาก เส้นแบ่งระหว่าง “ความต้องการ” กับ “ความจำเป็น” ก็ยิ่งพร่าเลือน รายจ่ายที่เคยมองว่าฟุ่มเฟือยอาจค่อย ๆ กลายเป็นมาตรฐานใหม่ของชีวิตท้ายที่สุด แม้รายได้และทรัพย์สินเพิ่มขึ้น ความรู้สึกมั่นคงอาจไม่ได้เพิ่มขึ้นในอัตราเดียวกันวัดความรวยจากเงินที่เลี้ยงชีวิตได้KKP EDGE อธิบายแนวคิดจากหนังสือ The Algebra of Happiness ของ Scott Galloway ซึ่งเสนอให้นิยามความร่ำรวยผ่านความสัมพันธ์ระหว่างรายได้จากสินทรัพย์กับอัตราการใช้จ่ายสมการพื้นฐานคือรายได้จากสินทรัพย์ มากกว่า ค่าใช้จ่ายในการดำเนินชีวิตตัวอย่างเช่น คนที่มีพอร์ตลงทุน 10 ล้านบาท ได้รับผลตอบแทนเฉลี่ย 5% หรือมีรายได้จากดอกเบี้ยและเงินปันผลประมาณปีละ 500,000 บาท หากใช้จ่ายปีละ 400,000 บาท รายได้จากสินทรัพย์ก็เพียงพอรองรับชีวิตโดยไม่ต้องขายทรัพย์สินออกมาใช้ในทางกลับกัน คนที่ทำกำไรจากหุ้นหรือคริปโตได้ปีละ 2 ล้านบาท อาจดูมีฐานะดีกว่า แต่หากมีภาระจากบ้านราคาแพง รถหรู ค่าเทอมโรงเรียนนานาชาติ และค่าใช้จ่ายสูงจนเกือบเท่ารายได้ ฐานะทางการเงินก็พร้อมสั่นคลอนได้ทันทีเมื่อรายได้สะดุดคนแรกมีเงินน้อยกว่า แต่มีพื้นที่ให้ชีวิตมากกว่า ส่วนคนที่สองมีรายได้สูงกว่า แต่ต้องวิ่งเร็วอยู่ตลอดเวลาเพื่อไม่ให้รูปแบบการใช้ชีวิตพังลงมาความมั่นคงจึงไม่ได้อยู่ที่ว่าใครหาเงินได้มากกว่ากันเพียงอย่างเดียว แต่อยู่ที่เงินซึ่งมีอยู่สามารถรองรับชีวิตได้นานแค่ไหน และเจ้าของเงินมีสิทธิเลือกหยุดหรือเปลี่ยนเส้นทางได้มากเพียงใดเงินก้อนเดียวกัน มีค่าไม่เท่ากันการกำหนดตัวเลขกลางว่า “ต้องมีเท่านี้จึงจะรวย” ยังติดข้อจำกัดจากเงื่อนไขชีวิตของแต่ละคนอย่างน้อย 3 ด้านด้านแรกคือ สถานที่ : เงิน 1 ล้านบาทในต่างจังหวัด กรุงเทพฯ และต่างประเทศ มีอำนาจซื้อไม่เท่ากัน ทั้งค่าที่อยู่อาศัย ค่าเดินทาง ค่าอาหาร และบริการพื้นฐาน ล้วนกำหนดว่าเงินก้อนหนึ่งจะรองรับคุณภาพชีวิตได้นานเพียงใดเกณฑ์ของกลุ่มผู้มีความมั่งคั่งสูงมากในประเทศไทยอาจเริ่มต้นราว 100 ล้านบาท ขณะที่ในสหรัฐฯ เกณฑ์เดียวกันอาจสูงถึงประมาณ 1,000 ล้านบาท ความหมายของคำว่า “รวย” จึงเปลี่ยนไปตามค่าครองชีพและโครงสร้างเศรษฐกิจของแต่ละพื้นที่ด้านที่สองคือ อายุ : เงิน 1 ล้านบาทในวัย 40 ปี มีเวลาเติบโตผ่านดอกเบี้ยทบต้นมากกว่าเงินจำนวนเดียวกันในวัย 60 ปี แต่คนวัย 40 ปีก็อาจมีภาระรออยู่ข้างหน้าอีกมาก ทั้งค่าเลี้ยงดูลูก ค่าที่อยู่อาศัย และการเตรียมเงินเกษียณจำนวนเงินเท่ากันจึงให้ความมั่นคงต่างกัน ขึ้นอยู่กับระยะเวลาที่ต้องใช้เงินและภาระของแต่ละช่วงชีวิตด้านสุดท้ายคือ สังคมรอบข้าง : คนที่อยู่ในสภาพแวดล้อมซึ่งทุกคนแข่งขันกันแสดงฐานะ มีโอกาสขยับรายจ่ายขึ้นตามกลุ่มโดยไม่รู้ตัว บ้าน รถ โรงเรียนของลูก ร้านอาหาร หรือสถานที่ท่องเที่ยว ค่อย ๆ กลายเป็นต้นทุนของการยอมรับทางสังคม บางครั้ง คนเราไม่ได้หาเงินเพิ่มเพราะชีวิตเดิมอยู่ไม่ได้ แต่หาเพิ่มเพื่อไม่ให้รู้สึกว่าตัวเองตามหลังคนอื่นทั้งนี้ การมีเป้าหมายทางการเงินไม่ใช่เรื่องผิด เงินเก็บและพอร์ตลงทุนที่เติบโตช่วยลดความเสี่ยงและเพิ่มทางเลือกให้ชีวิตได้จริง ปัญหาเกิดขึ้นเมื่อเป้าหมายนั้นไม่ได้มาจากความต้องการของตัวเอง แต่มาจากการเฝ้ามองว่าใครมีมากกว่า หากยังใช้ชีวิตของคนอื่นเป็นเส้นอ้างอิง ต่อให้มีเงินถึง 33 ล้านบาท 100 ล้านบาท หรือมากกว่านั้น ความรู้สึกว่าตัวเองยังขาดก็อาจอยู่เหมือนเดิมคำถามสำคัญจึงอาจไม่ใช่ว่า “ต้องมีเงินเท่าไรถึงจะรวย” แต่ควรถามว่า เงินเท่าไรจึงเพียงพอกับชีวิตที่ต้องการ ภาระที่ต้องรับผิดชอบ และความเสี่ยงที่ยอมรับได้เพราะคนที่มีพอร์ตใหญ่ที่สุด อาจยังต้องวิ่งไล่ตามมาตรฐานของคนอื่น ขณะที่คนซึ่งมีน้อยกว่า อาจจัดการรายได้ รายจ่าย และความต้องการของตัวเองได้สมดุลกว่าเมื่อรายได้จากทรัพย์สินรองรับรายจ่าย มีเงินสำรองสำหรับเหตุฉุกเฉิน ไม่มีหนี้ที่คอยบีบชีวิต และสามารถตัดสินใจเรื่องสำคัญโดยไม่ต้องหวาดกลัวเรื่องเงิน นั่นอาจเป็นความร่ำรวยที่จับต้องได้มากกว่าตัวเลขกลม ๆ ในบัญชีสุดท้ายแล้ว เส้นชัยทางการเงินที่ทำให้ชีวิตมั่นคง อาจไม่ใช่จุดที่มีเงินมากกว่าคนอื่น แต่คือจุดที่ไม่ต้องวิ่งตามชีวิตของใครอีกต่อไป.เรียบเรียงจากข้อมูลของ KKP EDGEแหล่งที่มาข่าวและภาพต้นฉบับ thairathhttps://www.thairath.co.th/money/personal_finance/wealth_management/2958678
อ่านรายละเอียดเพิ่มเติม
ห้องแสดงนิทรรศการ
21/09/2026
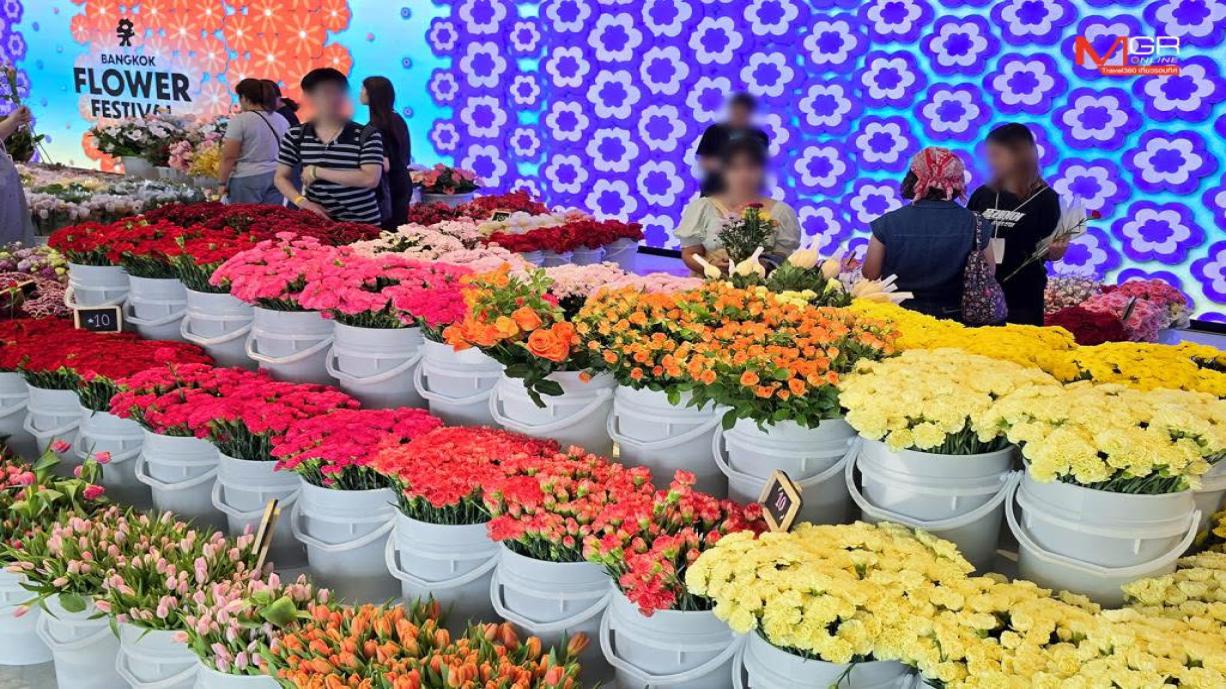
เริ่มแล้ว! "Bangkok Flower Festival 2026" เทศกาลดอกไม้ริมแม่น้ำเจ้าพระยา สัมผัสย่านปากคลองตลาดในมุมใหม่ ผ่านศิลปะ อาหาร และเวิร์กชอป ตลอด 10 วันเต็ม 18 – 27 กันยายน 2569 เวลา 15.00–22.00 น. ณ ยอดพิมาน ริเวอร์วอล์ค ย่านปากคลองตลาดAwakening ร่วมกับยอดพิมาน ริเวอร์วอล์ค เปิดตัว Bangkok Flower Festival 2026 เทศกาลดอกไม้ริมแม่น้ำเจ้าพระยาครั้งแรก ชวนคนรักดอกไม้มาสัมผัสย่านปากคลองตลาดในมุมใหม่ ผ่านประสบการณ์ที่เชื่อมโยงดอกไม้เข้ากับศิลปะและไลฟ์สไตล์ 18 – 27 กันยายน 2569 เวลา 15.00–22.00 น. ณ ยอดพิมาน ริเวอร์วอล์ค ย่านปากคลองตลาดตลอด 10 วันของเทศกาล พื้นที่หลายพันตารางเมตรริมแม่น้ำเจ้าพระยาจะกลายเป็นพื้นที่ของกิจกรรมดอกไม้หลากหลายรูปแบบ ตั้งแต่ตลาดสำหรับเลือกซื้อดอกไม้และจัดช่อ นิทรรศการศิลปะที่ได้รับแรงบันดาลใจจากดอกไม้ เวิร์กชอป ตลาดสินค้าเกี่ยวกับดอกไม้ ไปจนถึงอาหาร ขนม และเครื่องดื่มที่ได้รับแรงบันดาลใจจากดอกไม้กิจกรรมไฮไลต์เลือกดอกไม้จัดช่อที่ The Flower Marketหัวใจของเทศกาลคือ The Flower Market บนชั้น 2 ห้องดอกไม้ติดแอร์ที่รวบรวมดอกไม้หลากหลายสายพันธุ์ อาทิ เยอบีร่า ไฮเดรนเยีย กุหลาบ คาร์เนชั่น ลิลลี่ และไลเซียนทัส มาให้ผู้ร่วมงานเลือกจัดเป็นช่อในแบบของตัวเอง พร้อมกรวยช่อกระดาษลายพิเศษที่เตรียมไว้ให้ ท่ามกลางบรรยากาศเบิกบานจากจอแสดงโมชันกราฟิกดอกไม้ พร้อมด้วยป๊อปอัปคาเฟ่ FANTA FANTASIES Bloom Cafe ที่เสิร์ฟเครื่องดื่มสองรสชาติใหม่ พร้อมการคอลแลปเมนูสุดเอ็กคลูซีฟของ FANTA FANTASIES และ SOURIชมงานศิลปะที่ได้รับแรงบันดาลใจจากดอกไม้งานนี้มีศิลปินมาร่วมจัดแสดงงานศิลปะที่ได้รับแรงบันดาลใจจากดอกไม้ทั่วพื้นที่ ชวนผู้ร่วมงานสำรวจความหมายของดอกไม้ในหลากหลายรูปแบบ โดยพบกับงานจากศิลปิน Parita Thanyasirin (Flowers in the Mist), TO SMiLE, The Tweedles, เยลโล่วบิวดิ้ง by ALT+R และ Driven to Bloom ผลงานจากธนบุรีพานิชที่ผสานความนุ่มนวลของดอกไม้เข้ากับรถยนต์เมอร์เซเดส-เบนซ์ CLE300 และ GLC220d พิเศษด้วยผลงานบนผืนผ้าแคนวาสขนาดใหญ่จาก Artstractions ที่เชื้อเชิญให้ผู้เข้าชมร่วมแต่งแต้มสีสัน เปลี่ยนพื้นที่ให้กลายเป็นสวนดอกไม้หลากสีสันช็อปงานคราฟต์และทำเวิร์กชอปธีมดอกไม้เลือกซื้อสินค้าในธีมดอกไม้ หรือร่วมกิจกรรมเวิร์กชอปเกี่ยวกับดอกไม้ อาทิ การชงชาดอกไม้และสมุนไพรไทยจากอ้วยอันโอสถ หรือการสกัดกลิ่นจากดอกไม้เพื่อทำสุราดอกไม้โดยแบรนด์ Onson ตลอดจนเวิร์กชอปอื่น ๆ ที่จะหมุนเวียนตลอดเทศกาลชิมอาหารและเครื่องดื่มที่ได้รับแรงบันดาลใจจากดอกไม้ดูว่าดอกไม้สามารถเปลี่ยนเป็นอาหารและเครื่องดื่มรูปแบบไหนได้บ้างที่ River Cafe & Market ซึ่งเต็มไปด้วยอาหาร ขนม และเครื่องดื่มที่ได้รับแรงบันดาลใจจากดอกไม้ พร้อมบูธ FANTA FANTASIES ที่เปิดให้ทดลองชิมเครื่องดื่มสองรสชาติใหม่ ได้แก่ Lavender Berry Bliss และ Floral Bloom Berry ฟรีภายในงานDrone Performance โชว์บินโดรนสุดตระการตายามค่ำคืน ในคืนวันที่ 19 และ 26 ก.ย. (*อาจมีการเปลี่ยนแปลงวันและเวลาแสดงหากสภาพอากาศไม่เอื้ออำนวย)นอกจากนี้ ภายในงานยังมีประสบการณ์ไฟน์ไดนิงแบบจำกัดรอบจากร้าน CHIM by Siam Wisdom (19–20 กันยายน) และร้าน Maison Dunand (26–27 กันยายน)Bangkok Flower Festival 2026 เริ่มแล้ววันนี้ –27 กันยายน 2569 เวลา 15.00–22.00 น. ณ ยอดพิมาน ริเวอร์วอล์ค ย่านปากคลองตลาด บัตรเข้าชมราคา 150 บาท พร้อมรับดอกไม้และกรวยช่อกระดาษจากพื้นที่ที่กำหนดภายในงานติดตามรายละเอียดกิจกรรม ตารางเวิร์กชอป การสำรองที่นั่ง Pop-Up Tables และข้อมูลการจำหน่ายบัตรได้ทาง Facebook: Bangkok Flower Festival, Friday Bangkok และ Yodpiman River Walkแหล่งที่มาข่าวและภาพต้นฉบับผู้จัดการออนไลน์https://mgronline.com/travel/detail/9690000091520
อ่านรายละเอียดเพิ่มเติม
ท่องเที่ยว
21/09/2026
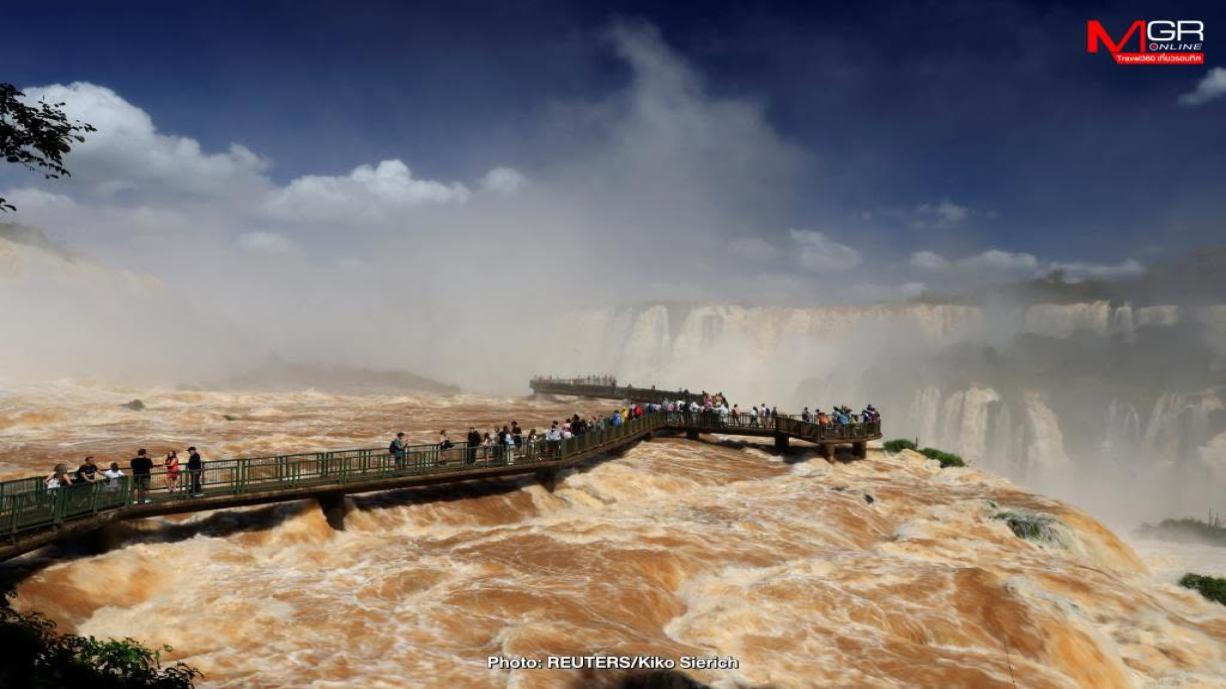
ท่ามกลางป่าดิบชุ่มชื้นบนพรมแดนระหว่างอาร์เจนตินากับบราซิล แม่น้ำอีกัวซู (Iguazu หรือ Iguaçu) ไหลเชี่ยวลงไปสู่หุบเขาด้วยพลังอย่างมหาศาล ก่อเกิดเป็น “น้ำตกอีกัวซู" หนึ่งในมหัศจรรย์ทางธรรมชาติที่ยิ่งใหญ่ที่สุดของโลกภาพ: สำนักข่าวซินหัวที่มาของชื่อ “อีกัวซู” มาจากภาษาของชนพื้นเมืองกัวรานี ซึ่งแปลว่า “สายน้ำอันยิ่งใหญ่” และเมื่อยืนอยู่ตรงหน้าม่านน้ำที่สาดกระเซ็นเป็นหมอกหนาทึบ เสียงน้ำที่คำรามกึกก้องไปทั่วหุบเขา นักท่องเที่ยวจะเข้าใจความหมายของชื่อนั้นได้อย่างไร้ข้อสงสัยเลยทีเดียวน้ำตกแห่งนี้ทอดยาวเกือบ 2.7 กิโลเมตร มีน้ำตกย่อยราว 275 แห่ง และจุดที่สูงที่สุดอย่าง “ลำคอของปีศาจ” (Devil’s Throat หรือ Garganta del Diablo) มีความสูงประมาณ 80 เมตรภาพ: สำนักข่าวซินหัวความอลังการของน้ำตก “อีกัวซู” จึงได้รับการขึ้นทะเบียนเป็นมรดกโลกโดยยูเนสโก ทั้งฝั่งอาร์เจนตินา (อุทยานแห่งชาติอีกัวซู ปี ค.ศ.1984) และฝั่งบราซิล (อุทยานแห่งชาติอีกวาซู ปี ค.ศ.1986) และเคยถูกจัดให้อยู่ใน 7 สิ่งมหัศจรรย์ทางธรรมชาติใหม่ของโลกนักท่องเที่ยวส่วนใหญ่มักเลือกเยือนทั้งสองฝั่งเพื่อสัมผัสประสบการณ์ที่ต่างกัน ฝั่งอาร์เจนตินาให้ความรู้สึกใกล้ชิด สามารถเดินบนทางเดินและสะพานที่ทอดยาวเข้าไปใกล้กับน้ำตกหลายจุด รวมถึงการยืนใกล้ลำคอของปีศาจ ส่วนฝั่งบราซิลมอบภาพพาโนรามาที่กว้างไกล มองเห็นแนวน้ำตกโค้งเป็นรูปเกือกม้าได้อย่างเต็มสายตาภาพ: สำนักข่าวซินหัวปริมาณน้ำเฉลี่ยปกติอยู่ที่ประมาณ 1,500–1,800 ลูกบาศก์เมตรต่อวินาที แต่ตัวเลขนี้ไม่เคยคงที่ ฤดูกาล ปริมาณฝนในลุ่มน้ำ และปรากฏการณ์ภูมิอากาศขนาดใหญ่ล้วนมีบทบาทสำคัญต่อการปรากฏตัวของน้ำตกเมื่อโลกร้อนและเอลนีโญเข้ามามีบทบาท ในช่วงหลายทศวรรษที่ผ่านมา น้ำตกอีกัวซูต้องเผชิญกับความผันผวนที่รุนแรงขึ้น ทั้งช่วงน้ำน้อยผิดปกติและช่วงน้ำหลากมหาศาลภาพ: สำนักข่าวซินหัวภาพ: สำนักข่าวซินหัวภาพ: สำนักข่าวซินหัวสำหรับปี 2026 นี้ ปรากฏการณ์เอลนีโญ (El Niño) ส่งผลให้เกิดฝนตกหนักในบางพื้นที่ของอเมริกาใต้ รวมถึงลุ่มน้ำอีกัวซูและปารานา ส่งผลให้ปริมาณน้ำในแม่น้ำเพิ่มสูงขึ้นอย่างรวดเร็ว จนบางครั้งต้องปิดทางเดินหรือสะพานเพื่อความปลอดภัยมีรายงานเมื่อสัปดาห์ที่ผ่านมา ระบุว่าปริมาณน้ำพุ่งสูงถึงกว่า 8,000 ลูกบาศก์เมตรต่อวินาที ซึ่งสูงกว่าค่าเฉลี่ยปกติหลายเท่า โดยมีทั้งฝนหนักต้นน้ำและการคาดการณ์ถึงอิทธิพลของเอลนีโญเข้ามาเกี่ยวข้องPhoto: REUTERS/Kiko Sierichในทางตรงกันข้าม ช่วงที่เกิดลานีญา (La Niña) หรือเมื่อฝนน้อยเป็นเวลานาน ปริมาณน้ำจะลดลงอย่างเห็นได้ชัด ตัวอย่างที่เคยเกิดขึ้น ได้แก่ ภัยแล้งรุนแรงในปี ค.ศ.2006 ที่ปริมาณน้ำลดเหลือเพียงราว 300 ลูกบาศก์เมตรต่อวินาที และช่วงต้นปีที่ผ่านมาที่น้ำลดจนเห็นโขดหินและน้ำใสผิดปกติ เปลี่ยนทัศนียภาพจากม่านน้ำสีขาวเป็นภาพที่แตกต่างไปจากที่คุ้นเคยภาพ: สำนักข่าวซินหัวงานวิจัยและรายงานจากหน่วยงานด้านสภาพอากาศชี้ว่า ภาวะโลกร้อนไม่ได้เป็นสาเหตุเดียวของปรากฏการณ์เหล่านี้ แต่ทำให้เหตุการณ์สุดขั้วรุนแรงและเกิดขึ้นบ่อยขึ้น อุณหภูมิที่สูงขึ้นเพิ่มการระเหยของน้ำ ทำให้ภัยแล้งรุนแรงกว่าเดิม ขณะที่ฝนที่ตกหนักก็ยิ่งทวีความรุนแรงเมื่อบรรยากาศอุ่นขึ้นอย่างไรก็ตาม แม้ปริมาณน้ำจะผันผวน แต่เสน่ห์ของน้ำตกอีกัวซูยังคงอยู่ ช่วงที่ปริมาณน้ำมากจะได้เห็นพลังอันยิ่งใหญ่และหมอกที่ฟุ้งกระจาย ขณะที่ช่วงน้ำน้อยกลับเผยให้เห็นโครงสร้างหินและสีสันของน้ำที่ใสขึ้น นักท่องเที่ยวจึงควรตรวจสอบสภาพน้ำและประกาศของอุทยานก่อนเดินทาง โดยเฉพาะการเข้าถึงจุดสำคัญอย่างลำคอของปีศาจภาพ: สำนักข่าวซินหัวภาพ: สำนักข่าวซินหัวแหล่งที่มาข่าวและภาพต้นฉบับผู้จัดการออนไลน์https://mgronline.com/travel/detail/9690000088918
อ่านรายละเอียดเพิ่มเติม
ประกันชีวิต
21/09/2026
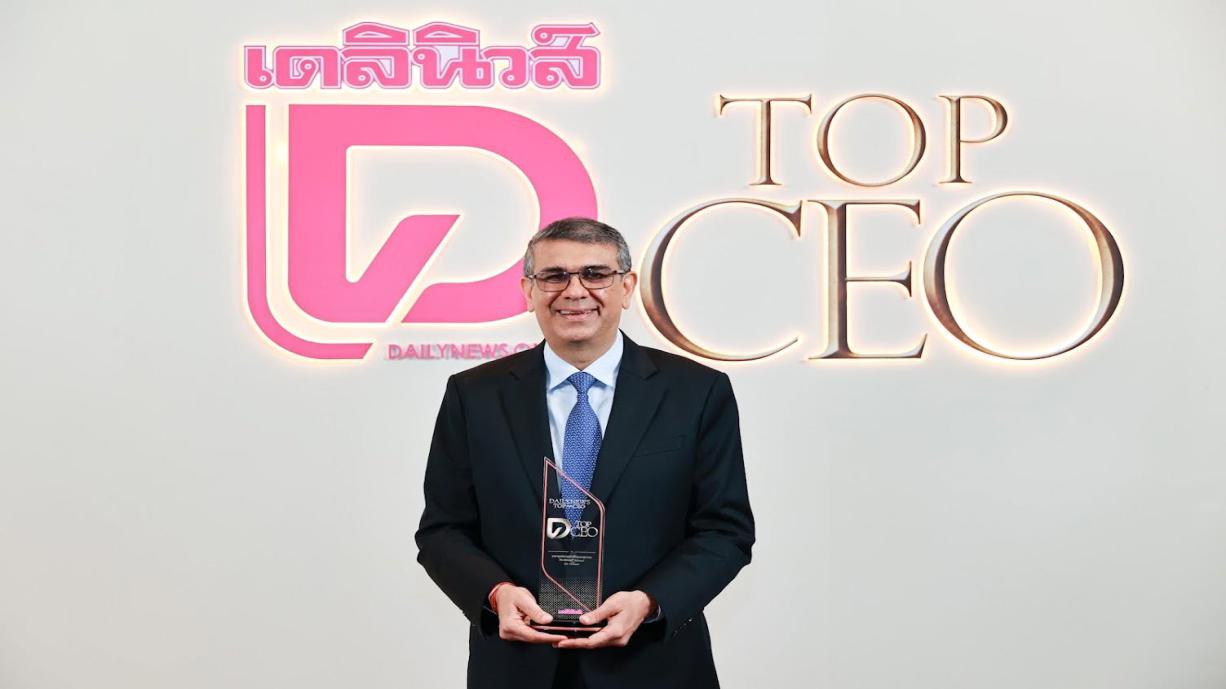
เอไอเอ ประเทศไทย นำโดย คุณนิคฮิล แอดวานี ประธานเจ้าหน้าที่บริหาร รับรางวัล DAILYNEWS TOP CEO 2026 สาขาธุรกิจประกันชีวิตและสุขภาพ เป็นปีที่ 3 ติดต่อกัน โดยหนังสือพิมพ์เดลินิวส์และเดลินิวส์ออนไลน์จัดขึ้นเพื่อยกย่องและเชิดชูเกียรติผู้บริหารสูงสุดขององค์กรทั้งภาครัฐและเอกชน ที่ได้สร้างผลงานอันโดดเด่นเป็นที่ประจักษ์ รวมทั้งมีบทบาทสำคัญในการพัฒนาและขับเคลื่อนองค์กร อุตสาหกรรม และสังคมให้เติบโตอย่างยั่งยืน ซึ่งการได้รับรางวัลอันทรงเกียรตินี้ต่อเนื่องเป็นปีที่ 3 สะท้อนถึงวิสัยทัศน์และความมุ่งมั่นของคุณนิคฮิล แอดวานี ในการนำพาเอไอเอ รักษาความเป็นผู้นำในธุรกิจประกันชีวิตและสุขภาพของไทย ผ่านกลยุทธ์การยึดลูกค้าเป็นศูนย์กลาง การพัฒนานวัตกรรมด้านเทคโนโลยีและดิจิทัล การเสริมสร้างศักยภาพบุคลากร ควบคู่ไปกับการส่งมอบคุณค่าให้แก่ลูกค้า พันธมิตร และสังคม พร้อมมีส่วนสำคัญในการยกระดับมาตรฐานอุตสาหกรรมประกันชีวิตและสุขภาพของไทยให้เติบโตอย่างยั่งยืน เพื่อมุ่งขับเคลื่อนพันธกิจของเอไอเอในการสนับสนุนให้คนไทยมีสุขภาพและชีวิตที่ดีขึ้นในระยะยาว ภายใต้คำมั่นสัญญา “Healthier, Longer, Better Lives”สำหรับงาน DAILYNEWS TOP CEO 2026 จัดขึ้น ณ โรงแรมเซ็นทารา แกรนด์ แอท เซ็นทรัลเวิลด์ เมื่อวันที่ 18 กันยายน 2569 โดยมีผู้บริหารจากองค์กรชั้นนำเข้าร่วมงานอย่างอบอุ่น
อ่านรายละเอียดเพิ่มเติม
ข่าวการเงิน
18/09/2026
เมื่อผู้ตายทิ้งหนี้ไว้ ทายาทต้องรับผิดหรือไม่? เปิดข้อกฎหมาย รู้ชัดว่าต้องจ่ายแค่ไหน และหนี้ส่วนใดไม่ต้องรับผิดเมื่อพูดถึง “มรดก” หลายคนอาจนึกถึงบ้าน เงิน ที่ดิน หรือทรัพย์สินต่างๆ ที่ผู้ตายทิ้งไว้ให้ทายาท และคิดว่าการจัดการมรดกคือการส่งต่อทรัพย์สินเหล่านี้ตามเจตนารมณ์ของผู้ตายแต่ในอีกมุมหนึ่ง หากผู้ตายไม่ได้มีเพียงทรัพย์สิน แต่ยังมี “หนี้สิน” อยู่ด้วย คำถามสำคัญคือ หนี้สินถือเป็นมรดกด้วยหรือไม่ และทายาทต้องรับผิดชอบหนี้เหล่านั้นต่อหรือไม่?แต่ก่อนจะตอบคำถามเรื่องหนี้สิน ต้องทำความเข้าใจก่อนว่า “มรดก” หมายถึงอะไรมรดกไม่ได้มีแค่บ้าน เงิน และทรัพย์สิน แล้ว “หนี้” ของผู้ตาย ใครต้องรับผิด?มรดก คือ ทรัพย์สินทุกชนิดของผู้ตายที่มีอยู่ก่อนถึงแก่ความตาย รวมถึงสิทธิที่ผูกพันกับสังหาริมทรัพย์และอสังหาริมทรัพย์ ตลอดจน “สิทธิและหน้าที่” และ “ความรับผิด” ต่างๆตัวอย่างเช่น หน้าที่ในการชำระหนี้ให้แก่เจ้าหนี้ รวมถึงความรับผิดจากการผิดสัญญาและการละเมิด สิ่งเหล่านี้จะถูกรวมเรียกว่า “กองมรดกของผู้ตาย”สำหรับผู้ที่มีสิทธิรับมรดก แบ่งออกเป็น 2 ประเภท ได้แก่1. ทายาทโดยพินัยกรรม คือ ทายาทที่มีสิทธิรับมรดกตามที่ผู้ตายกำหนดไว้ในพินัยกรรม2. ทายาทโดยธรรม คือ ทายาทที่มีสิทธิรับมรดกตามกฎหมาย ซึ่งมี 6 ลำดับ ได้แก่(1) ผู้สืบสันดาน(2) บิดามารดา(3) พี่น้องร่วมบิดามารดาเดียวกัน(4) พี่น้องร่วมบิดาหรือมารดาเดียวกัน(5) ปู่ ย่า ตา ยาย(6) ลุง ป้า น้า อาส่วนคู่สมรสที่ยังมีชีวิตอยู่ ก็ถือเป็นทายาทโดยธรรมของผู้ตายด้วย โดยมีลำดับชั้นเท่ากับผู้สืบสันดานเมื่อเสียชีวิต มรดกตกทอดทันทีมรดกจะเกิดขึ้นเมื่อบุคคลถึงแก่กรรม และมรดกของบุคคลนั้นจะตกทอดถึงทายาททันที ทั้งทรัพย์สิน สิทธิ หน้าที่ และความรับผิดอย่างไรก็ตาม ไม่ใช่ทุกสิ่งที่เกิดขึ้นหลังการเสียชีวิตจะกลายเป็นกองมรดกของผู้ตายทั้งหมด เช่น เงินที่ผู้รับผลประโยชน์ได้รับจากสัญญาประกันชีวิตของผู้ตาย ไม่ถือเป็นกองมรดก เช่นเดียวกับผลประโยชน์ที่เกิดขึ้นภายหลังเจ้ามรดกเสียชีวิต เช่น ดอกเบี้ยหรือเงินปันผล ซึ่งถือเป็นผลประโยชน์ของทายาทแล้ว “หนี้” ถือเป็นมรดกหรือไม่?คำตอบคือ หนี้ถือเป็นมรดก เพราะหนี้เป็นหน้าที่ในการชำระหนี้ให้แก่เจ้าหนี้ แม้เจ้ามรดกจะเสียชีวิตไปแล้ว แต่หน้าที่ในการชำระหนี้คืนให้แก่เจ้าหนี้ยังคงอยู่แต่ประเด็นสำคัญคือ ทายาทไม่ได้ต้องรับผิดชอบหนี้ทั้งหมดของผู้ตายโดยไม่มีขีดจำกัด หากเจ้ามรดกมีหนี้สินมากกว่าทรัพย์มรดก หรือมีแต่หนี้สินโดยไม่มีทรัพย์สินส่งมอบให้ทายาท ทายาทจะไม่ต้องรับผิดชอบชำระหนี้เกินกว่ามูลค่าทรัพย์มรดกที่ได้รับยกตัวอย่าง หากผู้ตายมีทรัพย์มรดกมูลค่า 2 ล้านบาท แต่มีหนี้สิน 3 ล้านบาท ทายาทจะต้องรับผิดชำระหนี้ได้ไม่เกิน 2 ล้านบาท ส่วนหนี้อีก 1 ล้านบาท ทายาทไม่ต้องรับผิดชอบ เพราะถือเป็นหนี้ที่เกิดขึ้นเฉพาะตัวของผู้ตายดังนั้น หากผู้ตายมีแต่หนี้สินและไม่มีทรัพย์มรดกเลย ทายาทก็ไม่ต้องรับผิดชอบในหนี้สินนั้นแต่หากทรัพย์มรดกมีมูลค่ามากกว่าหนี้สิน ทายาทต้องนำมรดกไปชำระหนี้สินทั้งหมดก่อน จากนั้นจึงนำทรัพย์มรดกส่วนที่เหลือมาแบ่งกันระหว่างทายาทเจ้าหนี้มีเวลาทวงหนี้นานแค่ไหน?ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1754 ระบุหลักเกณฑ์เกี่ยวกับระยะเวลาในการฟ้องคดีมรดกไว้ว่า โดยทั่วไปคดีมรดกจะต้องฟ้องภายใน 1 ปี นับแต่เจ้ามรดกเสียชีวิต หรือภายใน 1 ปีนับแต่ทายาทโดยธรรมรู้หรือควรได้รู้ถึงการเสียชีวิตของเจ้ามรดกส่วนคดีที่ฟ้องเรียกตามข้อกำหนดในพินัยกรรม ต้องฟ้องภายใน 1 ปีนับแต่ผู้รับพินัยกรรมรู้หรือควรได้รู้ถึงสิทธิที่ตนมีตามพินัยกรรมสำหรับสิทธิเรียกร้องของเจ้าหนี้ที่มีต่อเจ้ามรดก หากสิทธิเรียกร้องนั้นมีอายุความยาวกว่า 1 ปี กฎหมายกำหนดว่าเจ้าหนี้ต้องฟ้องภายใน 1 ปีนับแต่วันที่รู้หรือควรได้รู้ถึงการเสียชีวิตของเจ้ามรดกอย่างไรก็ตาม สิทธิเรียกร้องดังกล่าวจะไม่สามารถฟ้องร้องได้เมื่อพ้น 10 ปีนับแต่วันที่เจ้ามรดกเสียชีวิต เหตุผลที่กฎหมายกำหนดระยะเวลาไว้ ก็เพื่อให้ทายาทสามารถจัดการและแบ่งมรดกได้โดยเร็วที่สุดโดยปกติเมื่อเจ้าหนี้ทราบว่าลูกหนี้ขาดส่งดอกเบี้ยหรือขาดการชำระหนี้ ก็จะมีการติดตามทวงถาม และอาจทำให้เจ้าหนี้ทราบว่าลูกหนี้เสียชีวิตแล้ว แต่หากเจ้าหนี้ไม่รู้ว่าลูกหนี้เสียชีวิต และมีหลักฐานพิสูจน์ได้ว่าไม่รู้จริง ก็สามารถฟ้องได้ภายใน 10 ปีนับแต่เจ้ามรดกเสียชีวิต แต่หากพ้น 10 ปีไปแล้วจึงเพิ่งทราบ ก็จะไม่สามารถฟ้องร้องได้แบ่งมรดกไปแล้ว เจ้าหนี้จะฟ้องใคร?อีกประเด็นที่ต้องระวังคือ หากทายาทแบ่งมรดกกันไปแล้ว เจ้าหนี้ต้องฟ้องเอากับ ทายาททุกคนที่ได้รับการแบ่งมรดก จะเลือกฟ้องเฉพาะทายาทคนใดคนหนึ่งไม่ได้ เพราะทายาทแต่ละคนจะรับผิดชอบหนี้ไม่เกินมูลค่ามรดกที่ตนเองได้รับจากเจ้ามรดกแล้วถ้ามีหนี้ร่วมกับคู่สมรสล่ะ?หากเจ้ามรดกมีคู่สมรส และมีหนี้สินร่วมกันที่สร้างภาระไว้ก่อนเสียชีวิต หนี้สินร่วมนั้นจะถูกแบ่งครึ่งระหว่างเจ้ามรดกกับคู่สมรส ส่วนหนี้ในส่วนของเจ้ามรดกจะตกทอดไปยังทายาททันที เพราะถือเป็นส่วนหนึ่งของกองมรดกรับมรดก จึงต้องรู้ทั้ง “ทรัพย์” และ “หนี้”สรุปแล้ว หากเจ้ามรดกมีหนี้สิน หนี้ถือเป็นมรดก และเจ้าหนี้สามารถเรียกชำระหนี้จากทายาทได้ แต่จำกัดอยู่เพียงมูลค่ามรดกที่ทายาทได้รับเท่านั้น หากหนี้มีจำนวนมากกว่ามรดก ส่วนที่เกินกว่านั้นทายาทไม่ต้องรับผิดชอบขณะเดียวกัน เจ้าหนี้กองมรดกต้องฟ้องทายาทให้ชำระหนี้ภายในกำหนด 1 ปีนับแต่วันที่เจ้าหนี้รู้หรือควรได้รู้ถึงการเสียชีวิตของเจ้ามรดก หรือภายในกำหนด 10 ปีนับแต่วันที่เจ้ามรดกถึงแก่ความตาย และต้องฟ้องทายาททุกคนที่ได้รับมรดก จะฟ้องเพียงคนใดคนหนึ่งไม่ได้ดังนั้น การรับมรดกจึงไม่ได้หมายถึงการรับเฉพาะบ้าน เงิน หรือทรัพย์สินเท่านั้น แต่ต้องตรวจสอบด้วยว่าผู้ตายมี “ภาระหนี้สิน” อะไรติดมาด้วยหรือไม่ทายาทจึงควรตรวจสอบให้ชัดเจนว่ากองมรดกที่ได้รับประกอบด้วยทรัพย์สินและหนี้สินอะไรบ้าง ขณะเดียวกัน หากมีหนี้สิน ผู้ตายก็ควรบอกให้คนในครอบครัวหรือทายาทรับทราบ เพื่อให้สามารถดำเนินการชำระหนี้กับเจ้าหนี้ได้อย่างเรียบร้อย และไม่กลายเป็นปัญหาภายหลังจากการแบ่งมรดกไปแล้วทั้งนี้ หากต้องเข้าไปเกี่ยวข้องกับคดีมรดก ควรปรึกษาทนายความหรือผู้เชี่ยวชาญด้านกฎหมายเพื่อพิจารณารายละเอียดของแต่ละกรณีแหล่งที่มาข่าวต้นฉบับ pptvhd36https://www.pptvhd36.com/wealth/economic/283480
อ่านรายละเอียดเพิ่มเติม
ห้องแสดงนิทรรศการ
18/09/2026
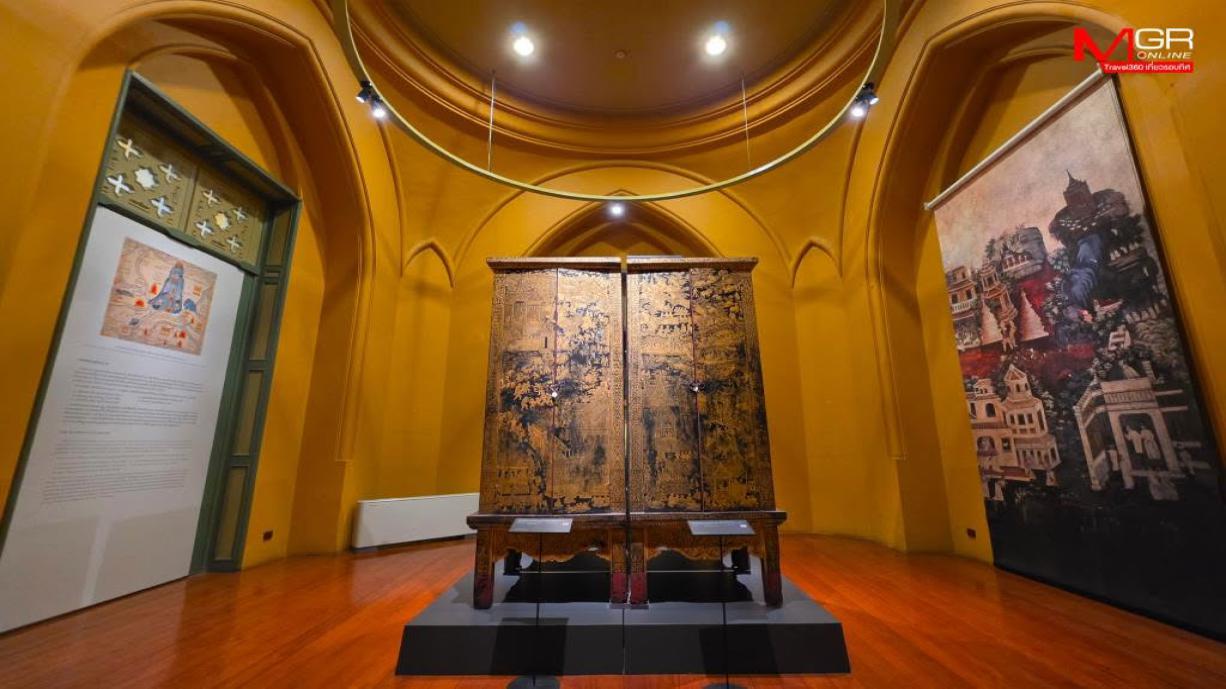
หากพูดถึง “ตู้พระธรรม” หลายคนอาจนึกถึงเพียงตู้ไม้เก่า ๆ สำหรับเก็บรักษาพระไตรปิฎกและคัมภีร์ทางพระพุทธศาสนา แต่เมื่อได้ยืนอยู่ตรงหน้าตู้พระธรรมโบราณสักใบ แล้วค่อย ๆ พิจารณารายละเอียดของลวดลาย จะพบว่าสิ่งที่อยู่ตรงหน้าไม่ได้เป็นเพียง “ตู้” หากแต่คือผืนผ้าใบขนาดใหญ่ที่บรรจุเรื่องราว ความเชื่อ ศรัทธา และภูมิปัญญาของช่างไทยเอาไว้ครบถ้วนและหนึ่งในสถานที่ที่เปิดให้เราได้เข้าไปทำความรู้จักกับมรดกงานช่างเหล่านี้อย่างใกล้ชิด คือ “อาคารถาวรวัตถุ” หรือ “ตึกแดง” สถานที่สำคัญทางประวัติศาสตร์ที่ตั้งอยู่บนถนนหน้าพระธาตุ กรุงเทพฯเสน่ห์ของนิทรรศการ“ตู้พระธรรมรัตนโกสินทร์ อัญมณีแห่งพุทธศิลป์ไทย” ที่ชวนเราออกเดินทางย้อนเวลา ผ่านตู้พระธรรมจำนวน 47 ตู้ และนาฬิกาอีก 1 เรือน เพื่อทำความรู้จักศิลปะชั้นครูในยุครัตนโกสินทร์อย่างใกล้ชิดการจัดแสดงครั้งนี้ไม่ได้เรียงตู้พระธรรมเพียงตามยุคสมัย แต่ยังแบ่งเรื่องราวตามเนื้อหาของลวดลาย ทำให้การเดินชมเปรียบเสมือนการเปิดอ่านหนังสือประวัติศาสตร์ทีละบทเริ่มต้นที่ ห้องที่ 1 พบกับ “นาฬิกาปารีส” ของสมเด็จกรมพระยาดำรงราชานุภาพ ซึ่งพระราชทานแก่หอพระสมุดวชิรญาณในโอกาสทรงดำรงตำแหน่งเสนาบดีกระทรวงมหาดไทยครบ 25 ปี เป็นอีกหนึ่งวัตถุที่ช่วยเปิดบรรยากาศการเดินทางเข้าสู่เรื่องราวของมรดกทางศิลปวัฒนธรรมจากนั้นเข้าสู่ ห้องที่ 2 ซึ่งพาไปรู้จักตู้พระธรรมในสมัยอยุธยา ธนบุรี และรัตนโกสินทร์ พร้อมทำความเข้าใจรูปแบบของตู้ไทย ตั้งแต่ “ตู้ขาหมู” “ตู้เท้าสิงห์” “ตู้ขาคู้” ไปจนถึง “ตู้ฐานสิงห์”ความน่าสนใจยังอยู่ที่กรรมวิธีตกแต่ง ไม่ว่าจะเป็นตู้จำหลักไม้ ตู้ประดับกระจก ตู้ประดับมุก ตู้เขียนสีฝุ่น รวมถึงตู้ลายรดน้ำและตู้ลายกำมะลอลายรดน้ำ คือการลงรักบนพื้นไม้ ก่อนเขียนลวดลายด้วยหรดาลและปิดทอง เมื่อผ่านกรรมวิธีรดน้ำ หรดาลจะหลุดออก เหลือเพียงลวดลายทองที่เปล่งประกายอยู่บนพื้นสีเข้มส่วน ลายกำมะลอ เป็นการใช้สีฝุ่นผสมน้ำรักเขียนเป็นภาพและลวดลาย ก่อนตัดรายละเอียดด้วยเส้นทอง ทำให้เกิดสีสันและมิติที่แตกต่างออกไปจากรอยพระพุทธบาท สู่เรื่องราวการสังคายนาพระไตรปิฎกเดินต่อมายัง ห้องที่ 3 ลวดลายบนตู้พระธรรมพาเข้าสู่เรื่องราวของ “พระพุทธบาท” หนึ่งในสิ่งที่ชาวพุทธให้ความเคารพในฐานะสัญลักษณ์แทนการเสด็จมาของพระพุทธองค์เรื่องราวของรอยพระพุทธบาททั้งในอินเดีย ลังกา และดินแดนต่าง ๆ ถูกถ่ายทอดผ่านงานศิลปกรรมไทยมาอย่างยาวนาน รวมถึงภาพ “เขาสุมนกูฏ” ที่ปรากฏในงานศิลปกรรมหลายยุคสมัยขณะที่ ห้องที่ 4 พาไปรู้จักเรื่องราวของการสังคายนาพระไตรปิฎก 3 ครั้ง ตั้งแต่การสังคายนาครั้งแรกที่เมืองราชคฤห์ ครั้งที่ 2 ที่เมืองเวสาลี และครั้งที่ 3 ณ อโศการาม กรุงปาฏลีบุตรเรื่องราวเหล่านี้ถูกนำมาถ่ายทอดบนตู้พระธรรม ทำให้สิ่งของที่มีหน้าที่เก็บรักษาคัมภีร์ กลับกลายเป็นเสมือนหนังสือภาพ ที่บอกเล่าเรื่องราวทางพระพุทธศาสนาให้คนรุ่นหลังได้เรียนรู้เมื่อรามเกียรติ์มาอยู่บนบานตู้หนึ่งในเรื่องราวที่คนไทยคุ้นเคยอย่างดีปรากฏอยู่ใน ห้องที่ 5 นั่นคือ “รามเกียรติ์” มหากาพย์รามายณะจากอินเดียเดินทางเข้าสู่เอเชียตะวันออกเฉียงใต้มานานนับพันปี ก่อนจะถูกปรับประยุกต์ให้เข้ากับสังคมและวัฒนธรรมของแต่ละพื้นที่สำหรับประเทศไทย เรื่องราวนี้เป็นที่รู้จักในชื่อ “รามเกียรติ์” และถูกถ่ายทอดผ่านทั้งวรรณกรรม จิตรกรรม ประติมากรรม และนาฏศิลป์บนตู้พระธรรม ช่างนิยมถ่ายทอดฉากการรบ ทั้งภาพกองทัพ การต่อสู้แบบประชิดตัว หรือ “ภาพจับ” ทำให้บานตู้ซึ่งเป็นพื้นไม้เรียบ ๆ กลายเป็นฉากสงครามที่เต็มไปด้วยตัวละครและการเคลื่อนไหวมาถึง ห้องที่ 6 จะพบกับเรื่องราวของ “ทวารบาล” ผู้พิทักษ์ประตูและสถานที่ศักดิ์สิทธิ์ ทวารบาลมีหน้าที่ปกป้องสถานที่สำคัญจากสิ่งชั่วร้าย จึงมักปรากฏเป็นเทพ ยักษ์ นักรบ หรือสัตว์ทรงพลัง และพบได้ทั้งในศาสนสถานและบนบานประตูตู้พระไตรปิฎกความน่าสนใจอยู่ตรงการผสมผสานความเชื่อจากหลายวัฒนธรรม ทั้งไทย จีน และพราหมณ์-ฮินดู จนเกิดเป็นภาพทวารบาลที่มีเอกลักษณ์เฉพาะตัว โดยเฉพาะ ตู้พระธรรม กท. 59 จากวัดระฆังโฆสิตาราม ซึ่งนับเป็นไฮไลต์ที่ไม่ควรเดินผ่านไปเฉย ๆด้านหน้าปรากฏภาพ “เซี่ยวกาง” หรือทวารบาลตามคติจีน ยืนสง่างามอยู่บนหลังสิงโตจีน แต่ละองค์ถืออาวุธแตกต่างกัน ขณะที่ด้านหลังกลับเป็นทวารบาลแบบไทย ทรงพระขรรค์และช่อกนก ประทับอยู่บนนาคบัลลังก์ห้องที่ 7 พาเข้าสู่เรื่องราว “พุทธประวัติ” ตั้งแต่การประสูติ การตรัสรู้ การแสดงปฐมเทศนา ไปจนถึงการเสด็จดับขันธปรินิพพาน ฉากสำคัญเหล่านี้ล้วนเป็นภาพที่ปรากฏอยู่เสมอในงานศิลปกรรมไทย โดยเฉพาะเหตุการณ์ในสังเวชนียสถาน 4 แห่งจากนั้นเข้าสู่ ห้องที่ 8 กับเรื่องราว “ชาดก” เรื่องเล่าจากอดีตชาติของพระพุทธเจ้า ซึ่งสะท้อนแนวคิดเรื่องการบำเพ็ญบารมีและการสั่งสมคุณความดีสำหรับคนไทย เรื่องที่คุ้นเคยที่สุดคงหนีไม่พ้น “ทศชาติ” หรือมหานิบาตชาดก 10 เรื่อง ซึ่งถูกนำมาสร้างสรรค์เป็นงานศิลปกรรมอย่างแพร่หลายเข้าสู่ป่าหิมพานต์ โลกแห่งจินตนาการของช่างไทยและเมื่อมาถึง ห้องที่ 9 บรรยากาศก็เหมือนพาเราออกจากโลกแห่งประวัติศาสตร์เข้าสู่โลกเหนือจินตนาการ กับเรื่องราวของ “ป่าหิมพานต์และสัตว์หิมพานต์”ในจินตนาการของช่างไทย สัตว์หิมพานต์ไม่ได้จำกัดอยู่เพียงสัตว์ตามคัมภีร์ แต่เป็นพื้นที่แห่งการสร้างสรรค์ที่เปิดกว้างให้ช่างออกแบบรูปลักษณ์ของสัตว์พิสดารได้อย่างอิสระ ทั้งกินนร กินรี ราชสีห์ คชสีห์ เหมราช รวมถึงสิงโตจีน ล้วนสะท้อนความคิดสร้างสรรค์และการรับอิทธิพลจากวัฒนธรรมหลากหลายเมื่อปรากฏอยู่บนตู้พระธรรม สิ่งมีชีวิตเหล่านี้จึงไม่ได้ทำหน้าที่เพียงประดับตกแต่ง แต่ยังเป็นส่วนหนึ่งของจักรวาลความเชื่อที่ช่างโบราณถ่ายทอดออกมาเป็นรูปธรรมนอกจากการเดินชมตามห้องต่าง ๆ แล้ว ยังมีตู้พระธรรมอีกหลายใบที่มีรายละเอียดน่าสนใจ โดยเฉพาะ 3 ใบที่สะท้อนความสามารถของช่างโบราณได้อย่างโดดเด่นตู้พระธรรม กท. 59 คือความงามของศิลปะไทย–จีนในตู้ใบเดียว ทั้งเซี่ยวกางบนสิงโตจีนที่ด้านหน้า และทวารบาลแบบไทยบนนาคบัลลังก์ที่ด้านหลังตู้พระธรรม กท. 108 โดดเด่นด้วยงานจำหลักนูนต่ำที่ประณีต ด้านหน้าปรากฏทั้งดอกบัว แจกันดอกไม้ นก กิ่งไม้ กิเลน และสัญลักษณ์มงคล “ฮก ลก ซิ่ว” ที่สะท้อนกลิ่นอายศิลปะจีนอย่างชัดเจนที่น่าสนใจไม่แพ้กันคือการใช้ “เดือยสลัก” แทนบานพับบริเวณบานประตู ซึ่งเป็นรายละเอียดเล็ก ๆ ที่สะท้อนภูมิปัญญาด้านงานช่างได้เป็นอย่างดีส่วน ตู้พระธรรม กท. 228 ถือเป็นอีกหนึ่งตู้ที่ชวนให้ใช้เวลาพิจารณา เพราะลวดลายบนตู้ผสมผสานเรื่องราวจากหลายวัฒนธรรมเข้าด้วยกัน ทั้งรามสูรและนางเมขลาในเครื่องแต่งกายแบบงิ้วจีน กองทัพจีน รวมถึงชาวยุโรปที่ปรากฏอยู่ในเรื่องราวเดียวกัน รายละเอียดเหล่านี้ทำให้ตู้พระธรรมไม่ได้เป็นเพียงงานศิลปะที่บอกเล่าเรื่องราวทางพระพุทธศาสนาเท่านั้น แต่ยังเป็นหลักฐานสำคัญที่สะท้อนการติดต่อแลกเปลี่ยนทางวัฒนธรรมของสังคมไทยในอดีตอีกด้วยตู้พระธรรมจึงเป็นทั้ง “ตู้” สำหรับรักษาคัมภีร์ และเป็น “งานศิลป์” ที่รักษาความทรงจำของผู้คนไปพร้อมกันการได้มาเดินชม นิทรรศการ “ตู้พระธรรมรัตนโกสินทร์ อัญมณีแห่งพุทธศิลป์ไทย” จึงไม่ต่างจากการเดินทางย้อนเวลากลับไปพบช่างโบราณ ผ่านผลงานที่แม้เวลาจะผ่านไปนานเพียงใด ความประณีต ความศรัทธา และเรื่องราวที่ซ่อนอยู่บนบานไม้ ก็ยังคงเล่าเรื่องของวันวานให้คนรุ่นเราได้ฟังอย่างงดงามแหล่งที่มาข่าวและภาพต้นฉบับผู้จัดการออนไลน์https://mgronline.com/travel/detail/9690000090478
อ่านรายละเอียดเพิ่มเติม
ท่องเที่ยว
18/09/2026
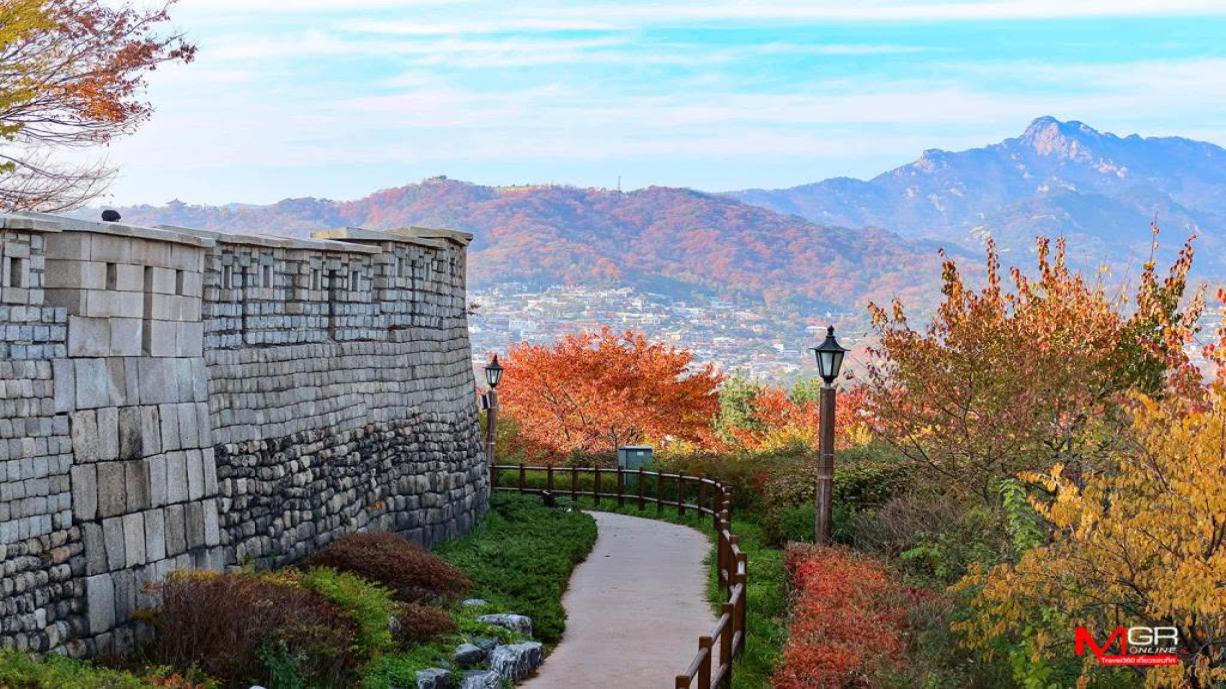
ใครกำลังเตรียมตัวจะไปชมใบไม้เปลี่ยนสีที่เกาหลี "องค์การส่งเสริมการท่องเที่ยวเกาหลี" ได้เปิด พยากรณ์ "ใบไม้เปลี่ยนสีเกาหลี 2026" แล้ว โดยใบไม้เปลี่ยนสีนั้นจะเริ่มไล่จากพื้นที่ทางตอนเหนือไล่ลงไปทางตอนใต้สำหรับฤดูกาลที่หลายคนรอคอย "ใบไม้เปลี่ยนสี 2026" ที่เกาหลี มีพยากรณ์ใบไม้เปลี่ยนสีออกมาจาก "องค์การส่งเสริมการท่องเที่ยวเกาหลี" แล้ว ช่วงเดือนตุลาคม-พฤศจิกายน ภูเขาทั่วเกาหลีจะค่อย ๆ เปลี่ยนจากสีเขียวเป็นเฉดเหลือง ส้ม และแดง ไล่จากพื้นที่ทางตอนเหนือก่อนลงไปยังตอนใต้ แต่ละพิกัดจึงมีช่วงเวลาชมใบไม้เปลี่ยนสีสวยที่สุดไม่พร้อมกันปีนี้คาดว่า Seoraksan จะเริ่มเปลี่ยนสีก่อนตั้งแต่ 3 ตุลาคม และเข้าสู่ช่วงสีสวยเต็มที่ประมาณ 25 ตุลาคม ก่อนที่ภูเขาอื่นๆ จะทยอยตามมา ไม่ว่าจะเป็น Odaesan, Bukhansan, Jirisan, Naejangsan ไปจนถึง Hallasan บนเกาะเชจูช่วงใบไม้เริ่มเปลี่ยนสีของแต่ละพิกัดSeoraksan (설악산) - เริ่มเปลี่ยนสี 3 ต.ค. / ช่วงพีค 25 ต.ค.Odaesan (오대산) - เริ่มเปลี่ยนสี 7 ต.ค. / ช่วงพีค 16 ต.ค.Bukhansan (북한산) - เริ่มเปลี่ยนสี 23 ต.ค. / ช่วงพีค 4 พ.ย.Chiaksan (치악산) - เริ่มเปลี่ยนสี 10 ต.ค. / ช่วงพีค 31 ต.ค.Woraksan (월악산) - เริ่มเปลี่ยนสี 25 ต.ค. / ช่วงพีค 5 พ.ย.Songnisan (속리산) - เริ่มเปลี่ยนสี 27 ต.ค. / ช่วงพีค 4 พ.ย.Gyeryongsan (계룡산) - เริ่มเปลี่ยนสี 24 ต.ค. / ช่วงพีค 4 พ.ย.Palgongsan (팔공산) - เริ่มเปลี่ยนสี 26 ต.ค. / ช่วงพีค 12 พ.ย.Gayasan (가야산) - เริ่มเปลี่ยนสี 22 ต.ค. / ช่วงพีค 5 พ.ย.Jirisan (지리산) - เริ่มเปลี่ยนสี 28 ต.ค. / ช่วงพีค 5 พ.ย.Naejangsan (내장산) - เริ่มเปลี่ยนสี 5 พ.ย. / ช่วงพีค 11 พ.ย.Duryunsan (두륜산) - เริ่มเปลี่ยนสี 29 ต.ค. / ช่วงพีค 11 พ.ย.Mudeungsan (무등산) - เริ่มเปลี่ยนสี 27 ต.ค. / ช่วงพีค 6 พ.ย.Hallasan (한라산) - เริ่มเปลี่ยนสี 31 ต.ค. / ช่วงพีค 13 พ.ย.* ช่วงพีคของใบไม้เปลี่ยนสีคือใบไม้จะต้องเปลี่ยนสีครอบคลุมพื้นที่ 80% ของภูเขาใครที่กำลังเตรียมตัวเที่ยวช่วง Autumn Trip 2026 สามารถเช็คจากพยากรณ์ใบไม้เปลี่ยนสีเป็นข้อมูลเบื้องต้นในการเลือกวันเดินทาง ทั้งนี้ ช่วงเวลาใบไม้เปลี่ยนสีอาจคลาดเคลื่อนได้ตามสภาพอากาศจริงในแต่ละพื้นที่แหล่งที่มาข่าวและภาพต้นฉบับผู้จัดการออนไลน์https://mgronline.com/travel/detail/9690000090806
อ่านรายละเอียดเพิ่มเติม
ประกันชีวิต
18/09/2026
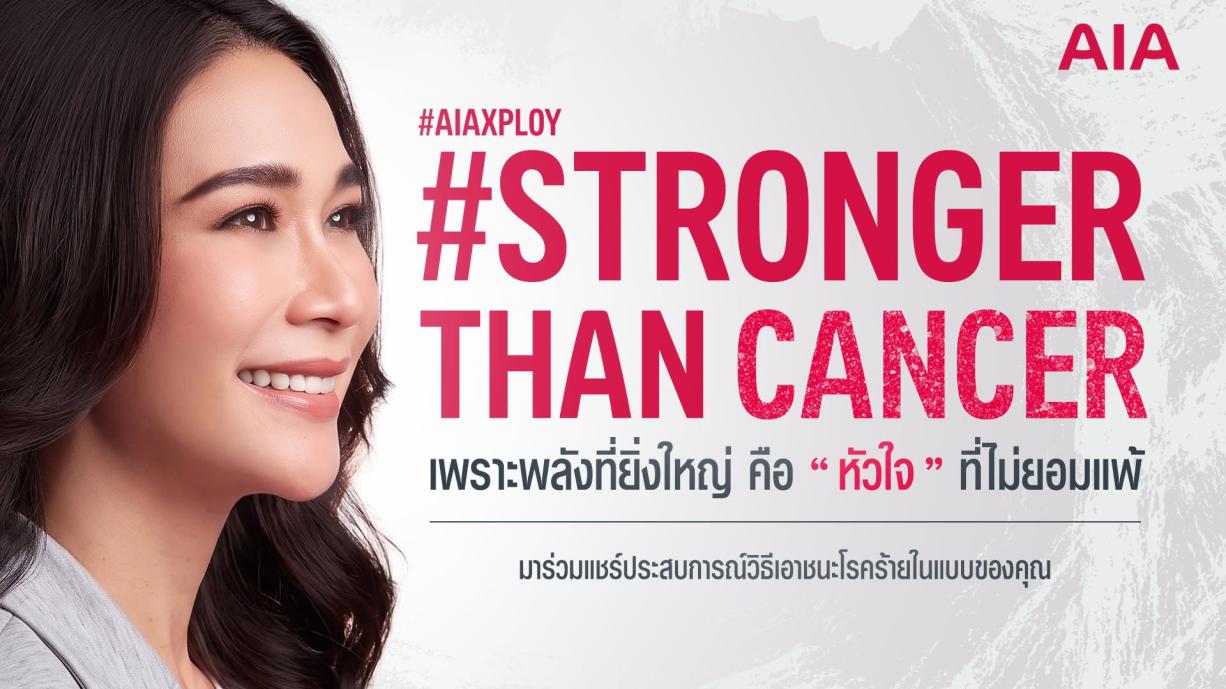
กรุงเทพฯ 18 กันยายน 2569 - เอไอเอ ประเทศไทย เปิดตัวพรีเซนเตอร์ “พลอย เฌอมาลย์ บุญยศักดิ์” นักแสดงชื่อดัง พร้อมส่งแคมเปญ #StrongerThanCancer เชิญชวนคนไทยร่วมแบ่งปันเรื่องราวแห่งความเข้มแข็ง ความหวัง และกำลังใจให้ผู้ป่วยโรคร้ายแรง เพื่อสร้างแรงบันดาลใจแก่ผู้ที่กำลังเผชิญความท้าทายด้านสุขภาพ และตอกย้ำความเชื่อว่า ไม่มีใครควรต้องต่อสู้กับโรคร้ายแรงเพียงลำพัง ซึ่งภายใต้แคมเปญดังกล่าว เอไอเอ เชิญชวนทุกคนร่วมแชร์เรื่องราวการต่อสู้กับโรคร้ายแรงของตนเอง หรือบุคคลใกล้ชิด ไม่จำกัดเฉพาะโรคมะเร็ง ผ่านภาพถ่าย คลิปวิดีโอ หรือคอนเทนต์ในรูปแบบต่าง ๆ บน Facebook, Instagram หรือ TikTok โดยตั้งค่าโพสต์เป็นสาธารณะ (Public) และติดแฮชแท็ก #StrongerThanCancer และ #AIAxPloy ซึ่งทุกเรื่องราวยังเป็นการส่งต่อการให้ที่แท้จริงแก่ผู้ป่วยโรคมะเร็ง โดยทุก 1 โพสต์ที่ร่วมกิจกรรม เอไอเอ จะร่วมบริจาค 500 บาท เพื่อสมทบ “กองทุนผู้ป่วยมะเร็ง โรงพยาบาลธรรมศาสตร์เฉลิมพระเกียรติ” สะท้อนได้ถึงความมุ่งมั่นของเอไอเอ ในการยืนเคียงข้างผู้ป่วย และทุกครอบครัว ให้ได้รับโอกาสในการเข้าถึงการรักษาที่ได้มาตรฐาน พร้อมกับสนับสนุนให้คนไทยมีความคุ้มครองสุขภาพและโรคร้ายแรงที่เพียงพอและเหมาะสม เพื่อสร้างความอุ่นใจ และแบ่งเบาภาระค่ารักษา ให้ทุกคนได้มีสุขภาพและชีวิตที่ดีขึ้นอย่างยั่งยืน ตามคำมั่นสัญญา ‘Healthier, Longer, Better Lives’สำหรับแคมเปญ #StrongerThanCancer ได้รับแรงบันดาลใจจากประสบการณ์จริงของ “พลอย เฌอมาลย์ บุญยศักดิ์” พรีเซนเตอร์ของแคมเปญ ผู้ที่เคยเผชิญกับโรคร้ายและสามารถก้าวผ่านช่วงเวลาที่ยากลำบากมาได้ด้วยความเข้มแข็งและกำลังใจจากคนรอบข้าง รวมถึงการวางแผนด้านสุขภาพล่วงหน้าตั้งแต่วัยเพียง 30 ปี ซึ่งช่วยสร้างความอุ่นใจทั้งในเรื่องค่าใช้จ่ายในการรักษาพยาบาลและการเข้าถึงการรักษาที่เหมาะสม ด้วยประกันสุขภาพของเอไอเอที่มอบความคุ้มครองอย่างครอบคลุมตลอดเส้นทางการรักษาและการฟื้นฟูสุขภาพนอกจากการส่งต่อกำลังใจให้แก่ผู้ป่วยโรคร้ายแรงผ่านแคมเปญ #StrongerThanCancer เอไอเอ ยังต้องการมุ่งสร้างความตระหนักถึงความสำคัญของการวางแผนด้านสุขภาพและการเตรียมความพร้อมทางด้านการเงิน เนื่องจากโรคร้ายแรงสามารถเกิดขึ้นได้กับทุกคน ทุกเพศ ทุกวัย โดยไม่อาจคาดคิดได้ และอาจนำมาซึ่งภาระค่าใช้จ่ายในการรักษาพยาบาลที่สูง การมีความคุ้มครองด้านสุขภาพและโรคร้ายแรงอย่างเพียงพอ จึงเป็นอีกหนึ่งปัจจัยสำคัญที่ช่วยให้ผู้ป่วยและครอบครัวสามารถเข้าถึงการรักษาที่เหมาะสมได้อย่างมั่นใจ และมีกำลังใจในการก้าวผ่านทุกความท้าทายของชีวิตเอไอเอ จึงขอชวนทุกคนร่วมเป็นส่วนหนึ่งของการให้ โดยการแชร์เรื่องราวเพื่อส่งต่อกำลังใจได้ตั้งแต่วันนี้ ถึง 31 ตุลาคม 2569 และติดตามแคมเปญ #StrongerThanCancer ได้ที่ช่องทางออนไลน์ของ เอไอเอ ประเทศไทย ทั้ง Facebook, Instagram, YouTube, TikTok และสื่อประชาสัมพันธ์ทั่วประเทศ
อ่านรายละเอียดเพิ่มเติม
ธุรกิจ
17/09/2026
คอลัมน์ : Smart SMEsผู้เขียน : ดวงกมล ลิมป์พวงทิพย์กรุงศรี SMEหลายกิจการที่ผู้ก่อตั้งสร้างขึ้นจากศูนย์กำลังเดินมาถึงจุดเปลี่ยนผ่าน จากคนรุ่นบุกเบิกสู่ทายาทรุ่นที่ 2 หรือรุ่นที่ 3 สิ่งที่เจ้าของธุรกิจจำนวนไม่น้อยกังวลจึงไม่ใช่เพียงเรื่องผลประกอบการหรือการแข่งขันในตลาด หากแต่เป็นคำถามว่า “ธุรกิจจะเดินต่ออย่างไรในวันที่เราไม่ได้เป็นคนขับเคลื่อนอีกต่อไป”ซึ่งเมื่อพูดถึงการส่งต่อธุรกิจสิ่งแรกที่หลายคนนึกถึงมักเป็นเรื่องของ “ทายาท” เสมอ ไม่ว่าจะเป็นคำถามว่าลูกหลานจะกลับมารับช่วงต่อหรือไม่ คนรุ่นใหม่จะเข้าใจธุรกิจที่คนรุ่นก่อนสร้างมาทั้งชีวิตหรือเปล่า หรือเมื่อถึงวันที่ผู้ก่อตั้งวางมือธุรกิจจะยังเดินหน้าต่อได้หรือไม่ ความกังวลเหล่านี้ทำให้เจ้าของกิจการจำนวนไม่น้อยเร่งเตรียมความพร้อมให้กับผู้สืบทอด ทั้งการส่งไปศึกษาต่อ การเปิดโอกาสให้เข้ามาเรียนรู้งานตั้งแต่อายุยังน้อย หรือค่อย ๆ มอบหมายความรับผิดชอบมากขึ้นแต่จากประสบการณ์ที่ดิฉันได้พบปะกับผู้ประกอบการ SMEs ดิฉันกลับพบว่า คำถามที่สำคัญกว่านั้นอาจไม่ใช่ “ใครจะเป็นผู้รับช่วงต่อ” หากแต่คือ “เรากำลังจะส่งต่ออะไร” เพราะต่อให้ทายาทมีความสามารถเพียงใด หากสิ่งที่ส่งต่อมีเพียงกรรมสิทธิ์ในกิจการ หุ้น หรือทรัพย์สิน ขณะที่องค์ความรู้ วิธีคิดในการตัดสินใจ ความสัมพันธ์กับลูกค้า เครือข่ายพันธมิตร และวัฒนธรรมการทำงาน ยังคงอยู่กับเจ้าของเพียงคนเดียว ผู้รับช่วงต่อก็ย่อมต้องเริ่มต้นใหม่ในวันที่ควรจะเดินหน้าต่อดิฉันเคยพบธุรกิจจำนวนไม่น้อยที่วางแผนส่งต่อหุ้นอย่างเป็นระบบ แต่ไม่เคยวางแผนส่งต่อองค์ความรู้ ส่งต่อกรรมสิทธิ์ แต่ไม่เคยส่งต่อวิธีคิด และเมื่อถึงวันที่ผู้ก่อตั้งลดบทบาท สิ่งที่หายไปจึงไม่ใช่เพียงตำแหน่งผู้บริหาร หากคือความสามารถในการขับเคลื่อนธุรกิจทั้งองค์กรหลายกิจการเติบโตขึ้นจากความสามารถของผู้ก่อตั้งที่ทำหน้าที่แทบทุกอย่าง ตั้งแต่วางกลยุทธ์ เจรจาธุรกิจ ตัดสินใจเรื่องสำคัญ ไปจนถึงแก้ปัญหาเฉพาะหน้าด้วยตนเอง ความสามารถเหล่านี้คือเหตุผลที่ธุรกิจเติบโตอย่างรวดเร็ว แต่ในอีกด้านหนึ่งสิ่งเดียวกันนี้ก็อาจกลายเป็นความเปราะบางเพราะเมื่อทุกการตัดสินใจต้องผ่านคนเพียงคนเดียว ธุรกิจก็เติบโตได้เร็วกว่าที่องค์กรจะเติบโตได้ด้วยตัวเอง เราจึงเห็นธุรกิจที่เคยแข็งแรงสะดุดลงในวันที่เจ้าของลดบทบาท ทั้งที่ตลาดยังมีโอกาส ลูกค้ายังอยู่ พนักงานก็ยังอยู่ครบ สิ่งที่หายไปจึงไม่ใช่เพียงผู้บริหาร แต่คือ “ระบบการตัดสินใจ” ที่ไม่เคยถูกสร้างขึ้นให้เป็นทรัพย์สินขององค์กรด้วยเหตุนี้ดิฉันจึงเชื่อว่าการส่งต่อธุรกิจไม่ใช่เหตุการณ์ที่เกิดขึ้นในวันใดวันหนึ่ง แต่เป็นกระบวนการที่ต้องใช้ระยะเวลาเตรียมการ ได้แก่ ระยะแรก คือ “ถอดรหัส” เพราะสิ่งที่มีค่าที่สุดของธุรกิจจำนวนมากไม่ได้อยู่ในเครื่องจักร อาคาร หรือบัญชีลูกค้า แต่อยู่ในประสบการณ์ที่สะสมอยู่ในหัวของผู้ก่อตั้ง การเปิดโอกาสให้ทายาทหรือทีมผู้บริหารได้ “ประกบสังเกต” (Shadowing) ตั้งแต่การประชุม การเจรจากับลูกค้า การประเมินความเสี่ยง ไปจนถึงการตัดสินใจในสถานการณ์จริง คือการเปลี่ยนประสบการณ์ส่วนบุคคลให้กลายเป็นองค์ความรู้ขององค์กรสิ่งที่ต้องถ่ายทอดไม่ใช่เพียง “วิธีทำ” แต่คือ “วิธีคิด” และเมื่อองค์ความรู้เริ่มถูกถ่ายทอดแล้ว ระยะต่อมาคือ “สร้างระบบ” เพราะองค์กรไม่ควรพึ่งพาความจำของคนใดคนหนึ่งอีกต่อไป วิธีคิดที่เคยอยู่กับเจ้าของต้องถูกแปลงเป็นกระบวนการ มาตรฐานการทำงาน และวัฒนธรรมขององค์กร พร้อมเปิดโอกาสให้ทายาทหรือทีมผู้บริหารได้ตัดสินใจจริง รับผิดชอบจริง และเรียนรู้จากประสบการณ์จริงขณะเดียวกันผู้ก่อตั้งเองก็ต้องค่อย ๆ เปลี่ยนบทบาทจากผู้ตัดสินใจมาเป็นผู้สร้างคน เป็นพี่เลี้ยง และเป็นที่ปรึกษา เพราะบทบาทที่สำคัญที่สุดของผู้นำในช่วงเปลี่ยนผ่านไม่ใช่การบริหารธุรกิจ แต่คือการสร้างผู้นำรุ่นถัดไป และเมื่อทั้งคนและระบบเริ่มแข็งแรง ระยะสุดท้ายคือ “ส่งมอบ” ซึ่งไม่ใช่เพียงการส่งมอบตำแหน่ง หากคือการส่งมอบความเชื่อมั่นให้กับทุกฝ่าย ไม่ว่าจะเป็นพนักงาน ลูกค้า คู่ค้า หรือสถาบันการเงิน ว่าองค์กรสามารถเดินหน้าต่อได้ แม้ผู้ก่อตั้งจะไม่ได้เป็นผู้ตัดสินใจในทุกเรื่องอีกต่อไป เพราะการส่งต่อธุรกิจที่แท้จริงจะเกิดขึ้นได้ก็ต่อเมื่อทุกคนเชื่อว่า “องค์กร” แข็งแรงพอที่จะเดินต่อได้ ไม่ใช่เพียงเพราะ “เจ้าของ” ยังอยู่ท้ายที่สุดแล้วดิฉันเชื่อว่ามรดกทางธุรกิจที่มีค่าที่สุดอาจไม่ใช่ตัวเลขผลกำไร ไม่ใช่ทรัพย์สิน และไม่ใช่แม้แต่ชื่อเสียงของผู้ก่อตั้ง หากคือการสร้างองค์กรที่สามารถเติบโตต่อได้ด้วยระบบ ด้วยคน และด้วยวัฒนธรรมที่ได้รับการส่งต่อจากรุ่นสู่รุ่น เพราะในวันที่เจ้าของวางมือสิ่งที่ควรเดินหน้าต่อไม่ใช่เพียงธุรกิจ แต่คือความสามารถขององค์กรในการเติบโตได้ด้วยตัวเอง ดังนั้น คำถามแรกที่เจ้าของธุรกิจควรถาม อาจไม่ใช่ “ใครจะเป็นผู้รับช่วงต่อ” แต่คือ “วันนี้…เราเตรียมธุรกิจไว้พร้อมสำหรับทายาทแล้วหรือยัง”แหล่งที่มาข่าวและภาพต้นฉบับประชาชาติธุรกิจออนไลน์https://www.prachachat.net/finance/news-2043721
อ่านรายละเอียดเพิ่มเติม

29/04/2024
30/04/2024

15/08/2024

23/04/2024

30/04/2024
Copyright 2022 - FA Station All right reserved


